
от 2 000 ₽
до 50 000 ₽
Сумма
Срок
Первый заём до 50 000 рублей, до 21 дня бесплатно при условии оплаты в срок

Для получения займа в Возьмике потребуются

Между обязательными платежами и датой зарплаты иногда остаётся пустая полоса: на карте уже мало, а поступление ещё через неделю-две. В быту это называют «дотянуть до зарплаты». В Возьмике речь о займе физическому лицу от ООО МКК «ДБ»: транш по договору кредитной линии на именную карту Visa, Mastercard или МИР.
Это не отдельный «зарплатный тариф» и не банковский кредит на годы. Продукт короткий: первый срок 7–21 день, дальше 7–30. Решение индивидуальное; гарантии одобрения нет. Ниже: когда такой мост уместен, как привязать дату к доходу, сколько стоит день ожидания и на что смотреть до подписи.
До зарплаты в нормальной логике значит:
Не лучший сценарий: брать «с запасом впрок», закрывать старые долги новым без плана или ставить дату возврата после того, как деньги уже должны были уйти на другие счета. Продукт не целевой и не кредит на бизнес: даже если в анкете спросят цель, вы оформляете необеспеченный заём физлицу.
Рациональнее: сумма = дыра + небольшой запас на комиссии/округление, срок = до реального дохода, не «максимум слайдера».
Ориентиры по сроку в продукте:
| Горизонт | Ориентир в продукте | Смысл «до зарплаты» |
|---|---|---|
| Первый транш | 7–21 день | Частый коридор до ближайшей выплаты |
| Следующие | 7–30 дней | Повторный мост в пределах линии |
| График | один платёж в конце | Не «по чуть-чуть каждый день» |
Если зарплата через 10 дней, а в договоре 21, лишние дни при 0,8% всё равно считаются, пока не закроете досрочно (без штрафов; % только за фактические дни). При акции 0% критичен не «средний срок по рынку», а календарная дата возврата: срыв обнуляет ноль.
Окно погашения в ЛК: до 23:55 МСК; 23:55–00:25 может быть недоступно. Имеет смысл не оставлять платёж на последнюю минуту в день зарплаты, если перевод «пляшет» по банку.
По сумме — разумный ориентир, не «максимум слайдера»:
| Параметр | Ориентир |
|---|---|
| Минимум | от 3 000 ₽ |
| Новый клиент (часто) | до 30 000 ₽ |
| Лимит линии | до 100 000 ₽ |
| 0% (первый, типично) | сумма акции обычно до 30 000 ₽, возврат в срок |
| Далее / вне акции | 0,8% в день |
| ПСК | от 0,000% до 292,000% годовых |
| Возраст | 18–65 |
| Справки, поручители | не требуются |
| «Доход не смотрят»? | Нет |
«До зарплаты» редко просит 70–100 тысяч: чаще это средние суммы на короткий мост. Крупный транш возможен только если одобренный лимит и остаток линии позволяют; новому «сразу под 100» продукт не обещает. Сколько одобрят именно вам: после проверки.
Ставка дневная и простая. При 0,8% процент идёт на всю сумму транша каждый календарный день.
Пример (не оферта), база 0,8%:
| Сумма «дыры» | ₽/сутки | 7 дней | 14 дней |
|---|---|---|---|
| 5 000 | 40 | 280 ₽ | 560 ₽ |
| 10 000 | 80 | 560 ₽ | 1 120 ₽ |
| 15 000 | 120 | 840 ₽ | 1 680 ₽ |
Первый заём, акция 0%: при возврате в срок к возврату: тело (в рамках условий акции: типично 3–30 тыс., 7–21 день).
Срыв 0%: пересчёт 0,8% в день с первого дня займа, не «только с дня опоздания». На 10 000 и 14 днях это 1 120 ₽ вместо нуля.
Три дня «прождал зарплату дольше» на 10 000 при 0,8% ≈ 240 ₽. На 30 000 ≈ 720 ₽. Отсюда смысл закрывать в день поступления, а не «через пару дней, когда удобнее».
Досрочно: без штрафов. При ненулевой ставке % только за дни пользования: если зарплата пришла раньше, выгоднее не ждать дату «по максимуму».
Оценивайте свои финансовые возможности и риски. Условия изучайте до подписи.
В отличие от банковского аннуитета на месяцы, здесь одна сумма в конце. Практически:
Если к дате денег не хватает на полное закрытие, это уже не «до зарплаты», а риск просрочки и (при 0%) пересчёта с первого дня. Лучше заранее взять меньший транш, чем большой «с надеждой».
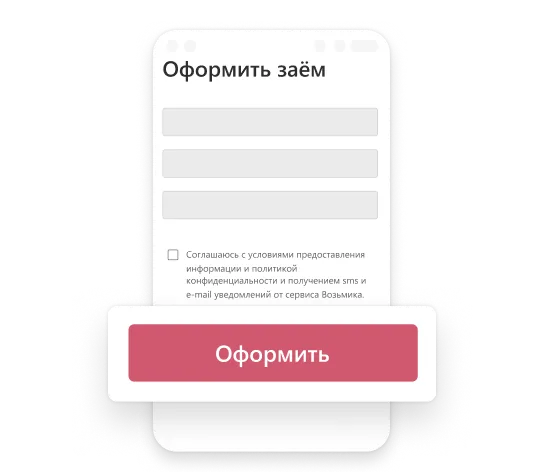
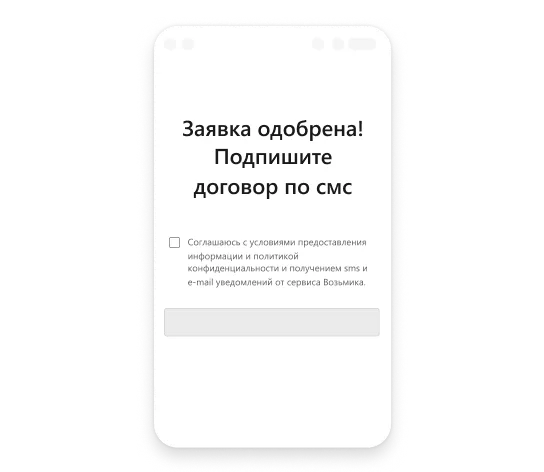
Оформить мост до выплаты можно онлайн. Шаги:
Подпись не равна мгновенному зачислению. Могут одобрить меньше запрошенного или отказать. Офисов нет: всё онлайн.
Заём выдаёт микрокредитная компания (не банк). Реквизиты кредитора:
Бренд: Возьмика. Перед подписью: сумма, дата (лучше = день дохода), ставка, ПСК.
Если смотрите условия под соседний сценарий:
Это отдельный продукт «только до зарплаты»?
Нет. Тот же заём МКК по кредитной линии. «До зарплаты» — про сценарий: короткий срок и сумма под ближайший доход.
Сколько брать?
Столько, сколько закроет дыру до даты денег, от 3 000 ₽. Новому часто до 30 000 ₽. Линия до 100 000 ₽ — потолок, не норма для PDL-моста.
Какой срок выбрать?
Первый: 7–21 день. Лучше дата не позже реальной зарплаты. Можно закрыть досрочно.
Будет ли 0%?
На первый (акция): 0% в день при возврате в срок. Срыв: 0,8% с первого дня. Повторные: ориентир 0,8%.
Чем отличается от банковского кредита?
Короткий срок, дневная ставка, один платёж, МКК, не банк. ПСК 0,000%–292,000% годовых (ваша: в договоре).
Нужны справки?
Не требуются. Доход могут оценивать.
Если зарплата задержалась?
Дата в договоре не сдвигается сама. Практичнее закладывать запас по сроку или закрывать, как только деньги пришли; при 0% опоздание особенно дорого из-за пересчёта с первого дня.

