
от 2 000 ₽
до 50 000 ₽
Сумма
Срок
Первый заём до 50 000 рублей, до 21 дня бесплатно при условии оплаты в срок
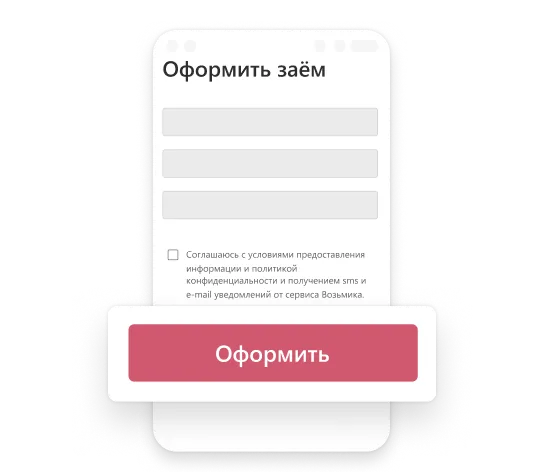

Для получения займа в Возьмике потребуются

Десятки уже мало (еда, проезд и один средний счёт не сходятся), пятнадцать: с запасом, который потом придётся обслуживать процентами. Середина часто оказывается около 13 000 ₽, и берут её не «ради круглой цифры». В Возьмике это не отдельный тариф и не «пакет с фиксированной переплатой», а размер транша в договоре кредитной линии. Заём физическому лицу от ООО МКК «ДБ» на именную карту Visa, Mastercard или МИР.
Сумма внутри сетки продукта: от 3 000 ₽, новому клиенту ориентир до 30 000 ₽, лимит линии до 100 000 ₽. Тринадцать тысяч не спорят с минимумом, не выходят за типичный потолок новичка и спокойно укладываются в рамки акции 0% на первый заём (при соблюдении срока). Решение по заявке и доступному остатку индивидуальное. Страница не обещает, что 13 000 выдадут каждому.
Дальше: как посчитать 104 ₽ за сутки при 0,8%, зачем не тянуть слайдер «до 15k из удобства» и что происходит, если сорвать дату при нулевой ставке.
Сумма 13 000 обычно появляется после калькулятора в голове, а не из рекламного баннера:
Отличие от «дайте сколько можно из слайдера»: здесь потолок сам назван. Это снижает риск лишних дней и лишних тысяч, если дата возврата совпадает с реальным доходом, а не с «максимумом срока на всякий случай».
Продукт Возьмики не целевой («на ремонт», «на бизнес», «на отпуск»). Даже если в анкете спросят цель, вы берёте необеспеченный заём физлицу. Имеет смысл держать 13 000 как есть, если задача одна: каждый лишний день и каждая лишняя тысяча в транше удорожают пользование.
Ставка в продукте дневная и простая: процент от суммы займа за каждый календарный день срока (не банковский аннуитет и не «сложный процент»).
База: 13 000 × 0,8% = 104 ₽ за сутки при ставке 0,8% в день.
Опора «чуть больше сотни в день» удобна для прикидки: три дня ≈ 312 ₽, неделя ≈ 728 ₽.
| Срок | Проценты (0,8%) | К возврату (тело + %) |
|---|---|---|
| 7 дней | 728 ₽ | 13 728 ₽ |
| 14 дней | 1 456 ₽ | 14 456 ₽ |
| 21 день | 2 184 ₽ | 15 184 ₽ |
| 30 дней | 3 120 ₽ | 16 120 ₽ |
Это арифметика для понимания цены, не персональное предложение. Фактические сумма, срок, ставка и ПСК фиксируются в договоре после решения по заявке.
Сравнение соседних сумм при той же 0,8%: 10 000 → 80 ₽/день, 12 000 → 96 ₽, 13 000 → 104 ₽. Разница с десяткой: 24 ₽ каждый день; за 21 день это уже 504 ₽ только из‑за «+3 000». С «запасом» 15 000 сутки стоили бы 120 ₽: ещё 16 ₽/день сверх тринадцати. Если дыра закрывается тринадцатью, слайдер «до 15–18 из удобства» удорожает продукт без пользы.
График погашения — один платёж в конце выбранного срока. Закрыть можно раньше: штрафа за досрочку нет; при ненулевой ставке проценты берут только за дни, пока деньги были у вас.
Полная стоимость кредита (займа) на сайте — от 0,000% до 292,000% годовых. Ваша ПСК: в индивидуальном договоре; перед подписью сверьте её с экраном.
На 104 ₽ в сутки легко махнуть рукой, пока не сложить дни:
Практичнее привязать срок к дате дохода, а не к верхнему краю слайдера:
Для первого займа ориентир срока — 7–21 день; для последующих траншей — 7–30 дней (по условиям договора). Один платёж в конце означает: к дате нужно иметь всю сумму к возврату, а не «часть сейчас, часть потом».
Оценивайте свои финансовые возможности и риски. Условия займа изучайте до подписи, не после зачисления.
Для нового клиента 13 000 ₽ обычно попадают под акцию 0% в день на первый заём: сумма от 3 000 до 30 000 ₽, срок от 7 до 21 дня, возврат строго в дату.
Если условия акции соблюдены:
Срыв срока: другой сценарий. Ставка не «стартует с дня опоздания», а пересчитывается: 0,8% в день с первого дня займа. Для 13 000 и, например, 21 дня это снова 2 184 ₽ процентов вместо нуля (плюс возможные меры по договору при просрочке). Логика «задержался на пару дней — доплатил мелочь» здесь не работает: пересчёт охватывает весь срок с дня выдачи.
Повторные транши (линия уже открыта) идут по 0,8% в день. Появятся ли снова ровно 13 000, зависит от остатка лимита и условий договора, а не от того, что «прошлый раз была такая сумма».
Если вы не новый клиент или сумма/срок вышли за рамки акции, ориентир по цене суток: 104 ₽ при 0,8% на 13 000.
Отдельного продукта «только займ 13000» нет: один договор кредитной линии, разные размеры траншей. Запросить 13 000 можно и новичку, и повторному клиенту. Одобрят ли и в каком объёме, решает проверка. Гарантий выдачи нет.
| Параметр | Ориентир |
|---|---|
| Минимум | от 3 000 ₽ |
| Новый клиент | часто до 30 000 ₽ — 13 000 внутри |
| Лимит кредитной линии | до 100 000 ₽ (потолок линии, не «всем по 100k») |
| Срок первого транша | 7–21 день |
| Срок следующих | 7–30 дней |
| Возраст | 18–65 |
| Документы и карта | паспорт, телефон, e-mail, своя именная карта Visa / Mastercard / МИР |
| Справки, поручители, залог | не требуются |
| «Доход не проверяют»? | Нет: «без справок» ≠ отказ от оценки платёжеспособности |
Карта — ваша, действующая, российского банка. Чужую «на родственника» привязывать нельзя.
Оформление: сайт или мобильное приложение Возьмика. Офисной сети у продукта нет.
Кратко по шагам, без маркетинговых «мгновений»:
Подпись договора не равна мгновенному зачислению. Формулировок «100% одобрение» или «без отказа» у продукта нет.
Кредитор: микрокредитная компания.
Бренд сервиса для клиента: Возьмика. Юридически это микрозаём (заём) МКК, не банковский кредит и не вклад. Ставка, срок, график и ПСК в вашем договоре важнее любого общего описания.
Перед подписью имеет смысл ещё раз сверить: сумму 13 000 (или иную одобренную), дату возврата, ставку (0% или 0,8%), ПСК и способ погашения в ЛК.
Если смотрите условия под соседний сценарий:
На что обычно хватает 13 000?
На «середину» кассового разрыва: бытовые расходы плюс один средний обязательный платёж, либо на закрытие счёта около 12,5–13,5 тысяч одним траншем. Это не «крупный ремонт под ключ» и не закрытие всех долгов разом.
Сколько вернуть с 13 000?
При акции 0% и возврате в срок (первый заём, 7–21 день, сумма в рамках акции) — 13 000 ₽. При 0,8%: 7 дней → 13 728 ₽, 14 дней → 14 456 ₽, 21 день → 15 184 ₽, 30 дней → 16 120 ₽ (иллюстрация; точные цифры: в договоре).
Почему не взять 15 000 «с запасом»?
При 0,8% сутки на 15 000: 120 ₽ против 104 ₽ на 13 000. За 21 день разница только на «лишних» 2 000: 336 ₽. Если задача закрывается тринадцатью, запас удорожает пользование без необходимости.
Чем 13 000 отличаются от 10 000 по продукту?
Тем же договором кредитной линии и теми же ставками. Меняется размер транша и арифметика дня: 104 ₽ против 80 ₽ при 0,8%. Отдельного тарифа «только 13k» нет.
Как быстро «придут» деньги?
Решение по заявке: в среднем несколько минут; срок зачисления зависит от банка карты. «Деньги сразу после подписания» или фиксированные минуты до денег сервис не обещает.
Нужна ли справка с работы?
Справки 2-НДФЛ не требуют. Оценка платёжеспособности при этом может проводиться. Так устроены правила для МФО.
Куда писать, если карта не прошла или сбилась дата?
8 800 511-15-50, client@vozmika.ru. И статус в личном кабинете.

