
от 2 000 ₽
до 50 000 ₽
Сумма
Срок
Первый заём до 50 000 рублей, до 21 дня бесплатно при условии оплаты в срок
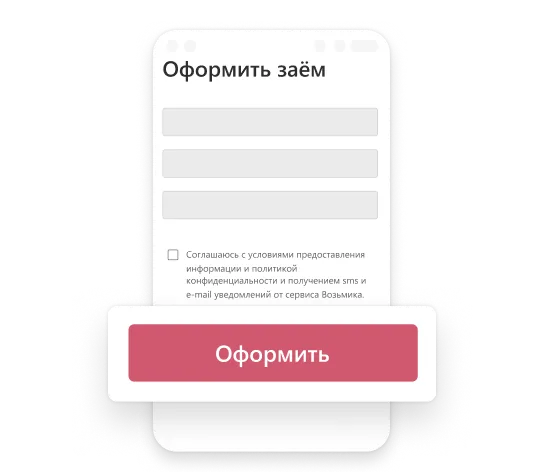
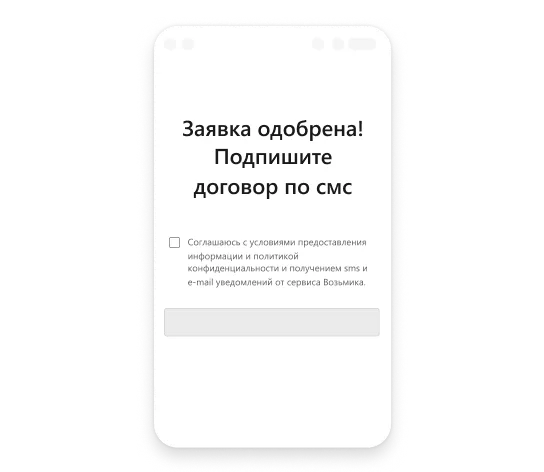

Для получения займа в Возьмике потребуются

Сумма заметно выше типичного «до зарплаты на неделю», но всё ещё внутри лимита кредитной линии (до 100 000 ₽). Если в голове именно 35 000 ₽, важно сразу: это не банковский кредит и не «наличные из окна», а заём физическому лицу от ООО МКК «ДБ». Транш в рамках договора кредитной линии, зачисление на именную карту Visa, Mastercard или МИР.
Важный момент сразу: новому клиенту на старте обычно доступно до 30 000 ₽ (в том числе по акции 0% в день на первый заём). 35 000 ₽ не обещают «всем и сразу». Такая сумма возможна, если одобренный лимит кредитной линии это позволяет. Решение по заявке и по размеру лимита индивидуальное, гарантии одобрения нет.
Ниже: когда 35 тысяч реально фигурируют в договоре, сколько может стоить пользование деньгами и как выглядит путь от анкеты до возврата.
Сетка сумм у Возьмики устроена так:
Поэтому важно не путать: 35 тысяч не «положены» каждому новичку. Вопрос другой: если вам нужна именно эта сумма (или около неё), как она соотносится с продуктом и на что смотреть в договоре.
Типичные ситуации:
Возраст заёмщика — 18–65 лет. Нужны паспорт, телефон, e-mail и своя именная карта; справки о доходах и поручители не требуются. «Без справок» не значит «доход не оценивают»: МФО обязана смотреть на платёжеспособность по закону.
Дневная ставка простая: процент начисляется на сумму займа за каждый день срока (не «сложный процент» из рекламных сравнений).
| Ситуация | Ставка | Срок (ориентир продукта) |
|---|---|---|
| Первый заём (акция, новые клиенты) | 0% в день при возврате в срок | 7–21 день; сумма акции — до 30 000 ₽ |
| Последующие транши / обычная сетка | 0,8% в день | 7–30 дней |
| Просрочка при акции 0% | пересчёт 0,8% в день с первого дня займа | по факту нарушения срока |
Полная стоимость кредита (займа): от 0,000% до 292,000% годовых. Точная ПСК: в индивидуальном договоре; на сайте указан диапазон.
Эти цифры: арифметика «сумма × 0,8% × число дней», если такой транш уже одобрен. Это не оферта и не обещание, что 35 000 выдадут вам.
График у продукта — один платёж в конце срока (не «каждый день по чуть-чуть» и не аннуитет банка).
Акция 0% в день для первого займа действует на сумму от 3 000 до 30 000 ₽ и срок 7–21 день. 35 000 ₽ выше верхней границы этой акции. Если вам нужен именно ноль процентов на старте, реалистичнее смотреть на сумму до 30 000 ₽ и возврат строго в срок. При нарушении срока по акции ставка пересчитывается: 0,8% в день с первого дня займа, а не «только с дня просрочки».
Пример для сравнения (не 35k, а потолок акции): 30 000 ₽ × 21 день × 0,8% = 5 040 ₽. Столько процентов начислится при просрочке вместо нуля по акции. На 35 000 ₽ при 21 дне и 0,8% это уже 5 880 ₽, как в таблице выше.
Досрочное погашение без штрафов; проценты (если ставка не 0%) только за фактические дни пользования. После возврата транша лимит линии снова может быть доступен для следующего запроса, в пределах договора.
Сумма 35 000 ₽ редко нужна «на хлеб до пятницы». Чаще это один крупный разрыв в бюджете, который не закрыть тремя–пятью тысячами:
Имеет смысл брать не «максимум, что одобрят», а столько, сколько реально вернёте к дате платежа. Переплата на 35 000 растёт линейно с днями: каждый лишний день при 0,8% — это 280 ₽. Если хватает 20–25 тысяч, нет нужды «дотягивать» до 35 только потому, что цифра «круглая» и привычная.
Возьмика не позиционирует продукт как целевой кредит «на ремонт» или «на бизнес»: это необеспеченный заём физлицу. Цель в анкете может спрашиваться, но продукт не превращается в ипотеку или кредит ИП.
Вокруг суммы 35 000 часто смешивают три разных ожидания:
Если вам принципиально 35 000, заложите в план B сумму меньше (например, в рамках 30 000) или отложите крупный платёж, пока не будет ясного решения по лимиту. И наоборот: если 30 000 достаточно, не «накручивайте» сумму ради красивой круглой цифры. Переплата и нагрузка на бюджет выше без необходимости.
Повторный транш в пределах линии обычно оформляется без повторного заполнения полной анкеты. Но доступность 35 000 всё равно зависит от остатка лимита и условий договора, а не от желания «взять как в прошлый раз, только плюс пять тысяч».
Офисов нет: заявка на сайте или в мобильном приложении Возьмика. Решение по заявке: несколько минут в среднем; не обещают «деньги сразу после подписания договора». После одобрения и подписания договора кредитной линии (SMS-код) идёт отдельный шаг: запрос/зачисление транша на карту. Зачисление зависит от банка-эмитента карты; фиксированных «5 / 15 / 30 минут до денег» в тарифах нет.
Кратко по пути:
Карта должна быть вашей именной, действующей, российского банка (Visa / Mastercard / МИР). Чужую карту «на знакомого» использовать нельзя.
Просрочка: не «мелочь на пару дней». По акции 0% (для сумм до 30 000) при срыве срока ставка пересчитывается: 0,8% в день с первого дня займа. Для суммы 35 000 ₽ при ставке 0,8% проценты и так идут по договору; при просрочке возможны дополнительные меры в пределах договора и закона (конкретный размер неустойки на сайте не зафиксирован; смотрите свой договор).
Практически:
Изучите все условия до подписания. Оценивайте свои финансовые возможности и риски.
Выдаёт не «сайт Возьмика» сам по себе, а микрокредитная компания:
Бренд сервиса: Возьмика. Продукт: заём (микрозаём) физлицу, не вклад и не банковский кредит. Перед заявкой сверьте сумму, срок, ставку и график в договоре. Они важнее любого рекламного абзаца.
Кратко:35 000 ₽ на карту у Возьмики имеют смысл, если вам нужна сумма выше типичного потолка 30 000 ₽ для нового клиента и одобренный лимит кредитной линии это позволяет. Для новичка честный ориентир — до 30 000 ₽ и акция 0% (с пересчётом 0,8% с 1-го дня при просрочке). Переплата при 0,8% на 35 000 — 280 ₽ в день; ПСК 0,000%–292,000% годовых; решение по выдаче не гарантируется.
Если смотрите условия под соседний сценарий:

